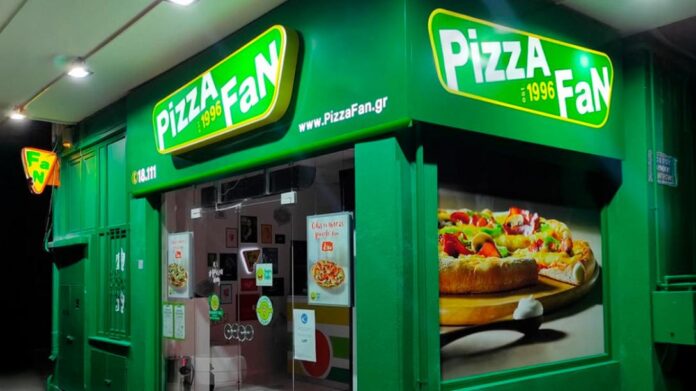
Ως υπόθεση με πολλές ιδιαιτερότητες, χαρακτηρίζεται ο φάκελος της γνωστής αλυσίδας.
Κατ’ αρχάς, αν και κάτω από τη «μαμά» εταιρεία είχε αναπτυχθεί ένα δίκτυο 110 καταστημάτων franchise, με ξεχωριστή νομική οντότητα και μορφή το καθένα, το κοινό κέντρο παραγγελιοληψίας λειτουργούσε ως ομφάλιος λώρος, με αποτέλεσμα όταν αυτός «κόπηκε», μετά την επέμβαση της Αστυνομίας, να παραλύσει όλο το δίκτυο της αλυσίδας.
Με δεδομένο ότι το κόλπο φαίνεται να έχει στηθεί στα καταστήματα, κατά τη διαλογή των παραγγελιών, οι Αρχές θα πρέπει να «ξετινάξουν» το καθένα από αυτά, ερευνώντας ακόμα και για την ύπαρξη αχυρανθρώπων, καθώς σε κάποια από αυτά τα καταστήματα εμφανίζονται αλλοδαποί βουλγαρικής, γεωργιανής και αλβανικής υπηκοότητας, ως μέλη των διοικήσεων των εν λόγω ομόρρυθμων ή ετερόρρυθμων εταιρειών, που «έτρεχαν» κάποια από τα κατά τόπους franchise.
Ο κύκλος των ερευνών πιθανότατα θα διευρυνθεί, καλύπτοντας και τους προμηθευτές της αλυσίδας, ειδικά αν προκύψει ότι και τα καταστήματα, αν και ήταν ξεχωριστές οντότητες, όφειλαν να αγοράζουν πρώτες ύλες από συγκεκριμένους και μόνο προμηθευτές. Σε μια τέτοια περίπτωση, θα περάσουν από «κόσκινο» όλα τα τιμολόγια πώλησης και αγοράς πρώτων υλών και θα γίνει διασταύρωση με τα τελικά προϊόντα που διατέθηκαν προς πώληση, κατ’ εφαρμογήν έμμεσων τεχνικών ελέγχου για τον προσδιορισμό του τζίρου όλων των εμπλεκόμενων.
Ήταν «πειραγμένοι» και οι φορολογικοί μηχανισμοί;
Από τα έως τώρα ευρήματα της αστυνομικής έρευνας προκύπτει ότι η παρέμβαση είχε γίνει στο σύστημα παραγγελιοληψίας, έτσι ώστε για κάποιες από αυτές τις παραγγελίες να μην εκδίδονται αποδείξεις. Στην πραγματικότητα, πρόκειται για κατάχρηση της νόμιμης δυνατότητας χορήγησης δωρεάν προϊόντων (π.χ., 1+1 πίτσα, 3 πίτσες+1 αναψυκτικό κ.λπ.), για την οποία, όπως ορίζουν τα Ελληνικά Λογιστικά Πρότυπα, δεν απαιτείται η έκδοση αποδείξεων. Πρακτικά, κάποιες από τις πωλήσεις προϊόντων «βαφτίζονταν» από το σύστημα παραγγελιοληψίας ως «κέρασμα» -δηλαδή δωρεάν χορήγηση- με αποτέλεσμα να μην εκδίδεται απόδειξη και να «εξαφανίζονται» ο τζίρος και ο αναλογών ΦΠΑ, ενώ ο πελάτης είχε πληρώσει κανονικά με μετρητά.
Αυτό που θα αναζητήσουν οι ελεγκτικές υπηρεσίες και στη «μαμά» εταιρεία και στα franchise, είναι αν, πέρα από την παρέμβαση στο σύστημα παραγγελιών, υπήρχε παρέμβαση-παραποίηση και στους φορολογικούς μηχανισμούς, έτσι ώστε να μην εκδίδουν αποδείξεις ή να εκδίδουν αποδείξεις μειωμένης αξίας. Η διαφορά είναι ουσιώδης γιατί η παραποίηση-παρέμβαση στους φορολογικούς μηχανισμούς έχει βαρύτατες ποινές. Πέρα από τα πρόστιμα, που ορίζονται στο 15% του τζίρου της επιχείρησης, προβλέπεται «λουκέτο» για 2 χρόνια ή ακόμα και πλήρης απενεργοποίηση του ΑΦΜ, ενώ στο ποινικό σκέλος οι διώξεις είναι κακουργηματικού χαρακτήρα.